A aprovação sem restrições pela Superintendência-Geral elimina uma barreira decisiva para a criação de uma companhia com mais de 70 embarcações, receita anual superior a R$ 4 bilhões e presença relevante em diferentes segmentos do offshore. O processo, porém, revelou uma discussão maior: até que ponto a concentração da frota pode alterar o equilíbrio entre fornecedores e Petrobras?
A incorporação da CBO pela OceanPact ultrapassou uma de suas etapas mais importantes. A Superintendência-Geral do Conselho Administrativo de Defesa Econômica aprovou, sem restrições, a combinação dos negócios das duas companhias, afastando, nessa fase, a necessidade de remédios concorrenciais ou de alienação de ativos. A decisão representa um avanço decisivo, mas não equivale ainda à conclusão material da operação, que permanece sujeita aos prazos e procedimentos do sistema antitruste, às aprovações societárias e às demais condições previstas no acordo.
A transação anunciada em fevereiro de 2026 não constitui uma simples compra de embarcações. Sua estrutura prevê a incorporação da CBO pela OceanPact, com a extinção da incorporada e a sucessão de seus bens, direitos e obrigações. O desenho societário inclui ainda etapas envolvendo a cisão parcial da OceanPact e incorporações intermediárias. Ao final, deverão ser emitidas 274.551.446 novas ações ordinárias, e os atuais acionistas da CBO passarão a deter aproximadamente 57,86% do capital social total da companhia combinada, consideradas as ações em tesouraria.
O porte da empresa resultante ajuda a compreender a importância da decisão. As companhias informaram que a combinação formará uma frota de 73 embarcações, com receita anual superior a R$ 4 bilhões e uma carteira de contratos — o chamado backlog — estimada em R$ 14 bilhões. Mais do que o número de unidades, chama atenção a complementaridade operacional: a nova estrutura reunirá embarcações de apoio logístico, unidades especializadas em operações submarinas e recursos destinados a atividades ambientais e de engenharia marítima.
A OceanPact atua em serviços ambientais, operações submarinas, logística e engenharia, enquanto a CBO construiu uma presença histórica na navegação de apoio marítimo. A combinação pretende ampliar a flexibilidade para alocar embarcações entre contratos, disputar projetos de maior complexidade técnica e explorar atividades como descomissionamento, serviços submarinos e resposta ambiental. Para uma indústria na qual disponibilidade, especialização da frota e capacidade financeira são decisivas, escala pode significar melhor aproveitamento dos ativos e maior poder de negociação com fornecedores e financiadores.
Entretanto, foi justamente essa escala que levou a Petrobras a solicitar participação no processo como terceira interessada. A estatal sustentou que a incorporação poderia provocar concentração excessiva em determinados nichos do apoio marítimo, com potenciais efeitos sobre preços, disponibilidade de embarcações e concorrência nos processos de contratação. Em sua manifestação, a Petrobras destacou que a companhia combinada alcançaria 40 embarcações do tipo PSV, equivalentes a aproximadamente 22,1% da frota considerada nesse mercado, aproximando-se da participação da Bram Offshore.
A análise concorrencial, contudo, precisa distinguir os diversos tipos de embarcação. Um PSV (Platform Supply Vessel) transporta suprimentos, equipamentos, água, combustível e cargas entre a costa e as unidades offshore. Um AHTS (Anchor Handling Tug Supply) combina funções de suprimento, reboque e manuseio de âncoras. Os OSRVs são preparados para resposta a derramamentos de óleo, enquanto os RSVs (ROV Support Vessels) apoiam operações submarinas com veículos remotamente operados. Embora todos integrem o apoio marítimo, suas funções, equipamentos, tripulações e barreiras técnicas de entrada são diferentes.
Segundo as informações divulgadas após o parecer, a Superintendência-Geral não identificou sobreposição horizontal relevante nos mercados de AHTS, PSV e OSRV. A maior atenção concentrou-se nos RSVs, segmento no qual a participação conjunta poderá chegar a aproximadamente 40%, configurando posição dominante sob os parâmetros usuais da análise antitruste. Ainda assim, o Cade considerou que essa participação não seria suficiente, por si só, para permitir o exercício de poder de mercado capaz de prejudicar a concorrência.
O ponto central da defesa apresentada pelas companhias foi o poder de compra da própria Petrobras. OceanPact e CBO argumentaram que a estatal não é uma contratante passiva: ela define especificações técnicas, critérios de habilitação, duração dos contratos, volumes demandados e parâmetros comerciais dos processos licitatórios. Na visão das empresas, essa capacidade de estruturar a demanda funcionaria como poder compensatório suficiente para limitar qualquer tentativa de elevação artificial de preços ou deterioração das condições comerciais.
Esse argumento revela uma característica singular do mercado brasileiro de apoio offshore. Em muitos segmentos, existe concentração entre os fornecedores, mas também uma concentração muito elevada da demanda. A Petrobras continua sendo o principal agente contratante e possui capacidade para influenciar o perfil das frotas, induzir investimentos e determinar padrões técnicos por meio de seus editais. O equilíbrio competitivo, portanto, não depende apenas de quantos armadores existem, mas da relação entre grandes operadores de embarcações e um comprador com enorme peso econômico.
A aprovação também ocorre em um momento de transformação da indústria offshore brasileira. A expansão da produção no pré-sal, a necessidade de manutenção de sistemas submarinos cada vez mais complexos, a retomada de projetos exploratórios e o crescimento das atividades de descomissionamento ampliam a demanda por embarcações especializadas. Ao mesmo tempo, contratos de longa duração, elevados custos de construção, exigências de conteúdo técnico e necessidade de financiamento dificultam a entrada rápida de novos concorrentes. Nesse ambiente, empresas maiores podem ter melhores condições para renovar frotas e absorver oscilações do mercado, mas a consolidação também reduz o número de grupos independentes disponíveis para disputar contratos.
Para as tripulações e demais profissionais do setor, a união poderá abrir oportunidades em uma organização com maior diversidade de operações, mas também exigirá integração de culturas corporativas, sistemas de gestão, padrões de manutenção e procedimentos de segurança. Combinações desse porte não produzem eficiência apenas pela soma dos navios. O resultado dependerá da capacidade de coordenar equipes, preservar competências técnicas e evitar que a busca por sinergias comprometa a continuidade operacional.
A operação também poderá alterar a indústria naval e a cadeia de fornecedores. Uma companhia com frota superior a 70 embarcações ganha escala na contratação de docagens, manutenção, peças, serviços de engenharia, tecnologia submarina e treinamento. Isso pode gerar contratos mais estruturados e previsíveis, mas também aumenta o poder de negociação do armador diante de estaleiros e prestadores menores.
A aprovação da Superintendência-Geral sinaliza que, na avaliação técnica realizada até aqui, os ganhos de escala e a complementaridade das operações não produzirão riscos concorrenciais suficientes para justificar restrições. Ainda assim, a incorporação será acompanhada de perto pelo mercado, especialmente nos próximos ciclos de contratação da Petrobras. Será nesses processos — e não apenas nos documentos societários — que aparecerão seus efeitos concretos sobre preços, disponibilidade de frota e diversidade de concorrentes.
Mais do que unir duas empresas, a operação consolida um novo polo brasileiro de serviços marítimos integrados. A OceanPact resultante poderá reunir apoio logístico, operações submarinas, engenharia e resposta ambiental em uma única plataforma empresarial, condição que amplia sua capacidade de disputar contratos complexos dentro e fora do país.
A consequência mais profunda, porém, talvez esteja na própria estrutura do apoio offshore brasileiro. A indústria caminha para organizações maiores, mais capitalizadas e capazes de oferecer serviços integrados, enquanto a Petrobras preserva papel decisivo na organização da demanda. O desafio será transformar escala em eficiência, inovação e capacidade de investimento sem reduzir a pressão competitiva que estimula preços adequados, qualidade operacional e renovação tecnológica.
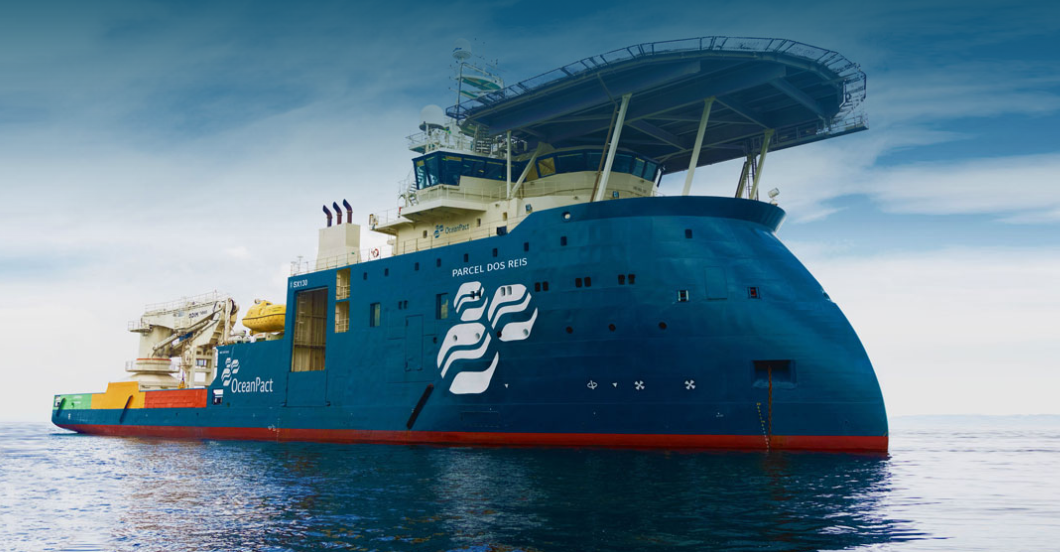
imagem: OceanPact
Categoria Editorial: 4. Offshore & Energia no Mar